₹1,000 निवेश पर 30 लाख तक का हेल्थ कवर, जानिए NPS स्वास्थ्य योजना के फायदे और नियम
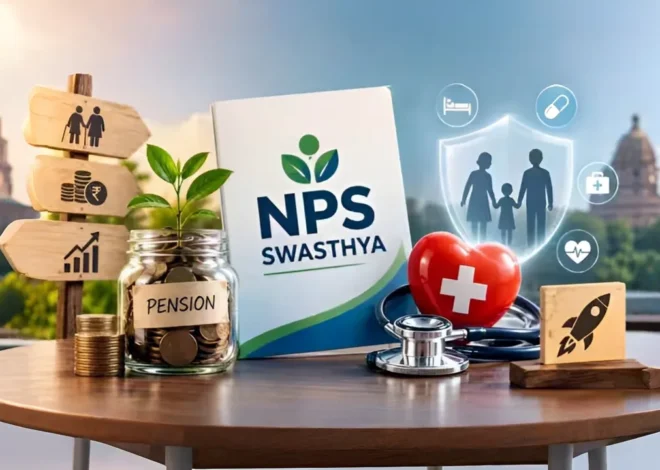
रिटायरमेंट के लिए बचत के साथ अब इलाज का खर्च संभालने की सुविधा भी मिल सकती है। PFRDA ने NPS Swasthya के संचालन से जुड़े दिशानिर्देश जारी किए हैं, जिसमें निवेश खाते के साथ सुपर टॉप-अप हेल्थ इंश्योरेंस की सुविधा दी गई है। योजना में शुरुआती निवेश के लिए कम से कम ₹1,000 की राशि रखी गई है। वहीं, चुने गए विकल्प के आधार पर परिवार को 30 लाख रुपये तक का स्वास्थ्य बीमा कवर मिल सकता है।
NPS Swasthya क्या है?
NPS Swasthya को पेंशन बचत और स्वास्थ्य सुरक्षा को एक साथ जोड़ने वाली योजना के तौर पर तैयार किया गया है। इसमें दो अलग हिस्से होंगे। पहला NPS Swasthya Investment Account और दूसरा Super Top-Up Health Insurance Policy।
इस योजना में हेल्थ इंश्योरेंस लेना जरूरी होगा। हालांकि, निवेश खाता और बीमा पॉलिसी कानूनी और संचालन के लिहाज से अलग रहेंगे। NPS में शामिल होने की पात्रता रखने वाला कोई भी व्यक्ति दिशानिर्देशों के अनुसार NPS Swasthya में शामिल हो सकता है।
बीमा पॉलिसी में सब्सक्राइबर, उसके पति या पत्नी और अधिकतम दो आश्रित बच्चों को फैमिली फ्लोटर कवर मिलेगा। सामान्य पॉलिसी में माता-पिता को शामिल नहीं किया गया है।
NPS Swasthya में कितना निवेश करना होगा?
NPS Swasthya में शुरुआती योगदान में पहले साल का बीमा प्रीमियम और लागू टैक्स, ₹200 का वार्षिक मेंटेनेंस चार्ज और उस पर टैक्स तथा कम से कम ₹1,000 का निवेश शामिल होगा। इसके बाद न्यूनतम योगदान ₹10 रखा गया है।
इस खाते में जमा रकम PFRDA की निवेश गाइडलाइन के तहत सेंट्रल गवर्नमेंट स्कीम के लिए निर्धारित निवेश पैटर्न के अनुसार निवेश की जाएगी। पेंशन फंड NPS Swasthya कॉर्पस पर सालाना अधिकतम 0.08 प्रतिशत तक शुल्क ले सकता है। सभी शुल्क की जानकारी सब्सक्राइबर को देना जरूरी होगा।
NPS Swasthya में 30 लाख रुपये तक का हेल्थ कवर
NPS Swasthya में हेल्थ इंश्योरेंस के लिए अलग-अलग विकल्प दिए गए हैं। इनमें वार्षिक एग्रीगेट डिडक्टिबल के आधार पर फैमिली फ्लोटर का बीमा कवर तय होगा। यदि डिडक्टिबल ₹10,000 है तो बीमा राशि ₹1 लाख होगी। ₹50,000 के डिडक्टिबल पर ₹5 लाख, ₹1 लाख के डिडक्टिबल पर ₹10 लाख और ₹3 लाख के डिडक्टिबल पर ₹30 लाख का फैमिली फ्लोटर कवर मिलेगा।
यह सुपर टॉप-अप व्यवस्था है। यानी बीमा कवर तय डिडक्टिबल सीमा पार होने के बाद लागू होगा। इस पॉलिसी को 18 से 70 वर्ष की उम्र के लोग ले सकते हैं। पॉलिसी की शर्तों और लागू नियमों के अनुसार इसका रिन्यूअल 85 वर्ष की उम्र तक जारी रह सकता है।
इलाज के लिए NPS Swasthya से निकाल सकेंगे पैसा
योजना में इलाज से जुड़े कुछ खर्चों के लिए NPS Swasthya खाते से आंशिक निकासी की भी सुविधा है। इसमें पात्र आउटपेशेंट और इनपेशेंट इलाज शामिल हैं। सब्सक्राइबर अपने NPS Swasthya खाते में किए गए कुल योगदान का अधिकतम 25 प्रतिशत तक निकाल सकता है।
इस निकासी के लिए कोई न्यूनतम प्रतीक्षा अवधि नहीं है और ऐसी निकासी की संख्या पर भी कोई सीमा नहीं बताई गई है। हालांकि, पैसा सीधे सब्सक्राइबर को नहीं दिया जाएगा। पात्र स्थिति में इसका भुगतान अस्पताल, स्वास्थ्य सेवा प्रदाता या अन्य योग्य संस्था के साथ किया जाएगा।
NPS Swasthya में इलाज और बीमा के क्या हैं नियम?
NPS Swasthya की मानक हेल्थ इंश्योरेंस पॉलिसी में कई तरह के इलाज को शामिल किया गया है। इसमें जरूरी डे-केयर प्रक्रियाएं, अस्पताल में भर्ती होने का इलाज, डोमिसिलियरी हॉस्पिटलाइजेशन और AYUSH उपचार शामिल हैं। इसके अलावा कुछ निर्धारित आधुनिक उपचार और ऑर्गन डोनर के मेडिकल खर्च भी पॉलिसी की अंतिम शर्तों के अनुसार कवर किए जाएंगे।
इलाज पर लागू होगी वेटिंग पीरियड
बीमा का लाभ लेने से पहले वेटिंग पीरियड के नियमों को समझना जरूरी है। पॉलिसी में सामान्य तौर पर 30 दिन की शुरुआती वेटिंग पीरियड होगी। हालांकि, दुर्घटना से जुड़े मामलों में यह अवधि लागू नहीं होगी। वहीं, पहले से मौजूद बीमारियों और कुछ निर्धारित बीमारियों या प्रक्रियाओं के लिए 12 महीने की वेटिंग पीरियड रखी गई है।
प्रीमियम नहीं भरने पर क्या होगा?
बीमा प्रीमियम के भुगतान को लेकर भी खास नियम हैं। यदि NPS Swasthya खाते में पॉलिसी के रिन्यूअल के लिए पर्याप्त राशि उपलब्ध नहीं है, तो पेंशन फंड जहां संभव होगा, सब्सक्राइबर को रिन्यूअल की तारीख से 90, 60 और 30 दिन पहले इसकी जानकारी देगा।
अगर ग्रेस पीरियड खत्म होने के बाद भी प्रीमियम का भुगतान नहीं किया जाता और बीमा कवर समाप्त हो जाता है, तो NPS Swasthya खाता बंद किया जा सकता है। इसके बाद तय नियमों के अनुसार खाते को NPS के All Citizen Model में मर्ज किया जा सकता है।
शिकायत के लिए क्या है व्यवस्था?
PFRDA की ओर से जारी NPS Swasthya के ऑपरेशनल दिशानिर्देश तत्काल प्रभाव से लागू हो गए हैं। योजना से जुड़े किसी पक्ष के खिलाफ शिकायत होने पर सब्सक्राइबर पेंशन सहायक प्लेटफॉर्म (Pension Sahayak) के जरिए अपनी शिकायत दर्ज कर सकता है।