PPF vs NPS: हर महीने ₹5000 लगाने पर 25 साल बाद कहां बनेगा ज्यादा पैसा, समझिए पूरा हिसाब
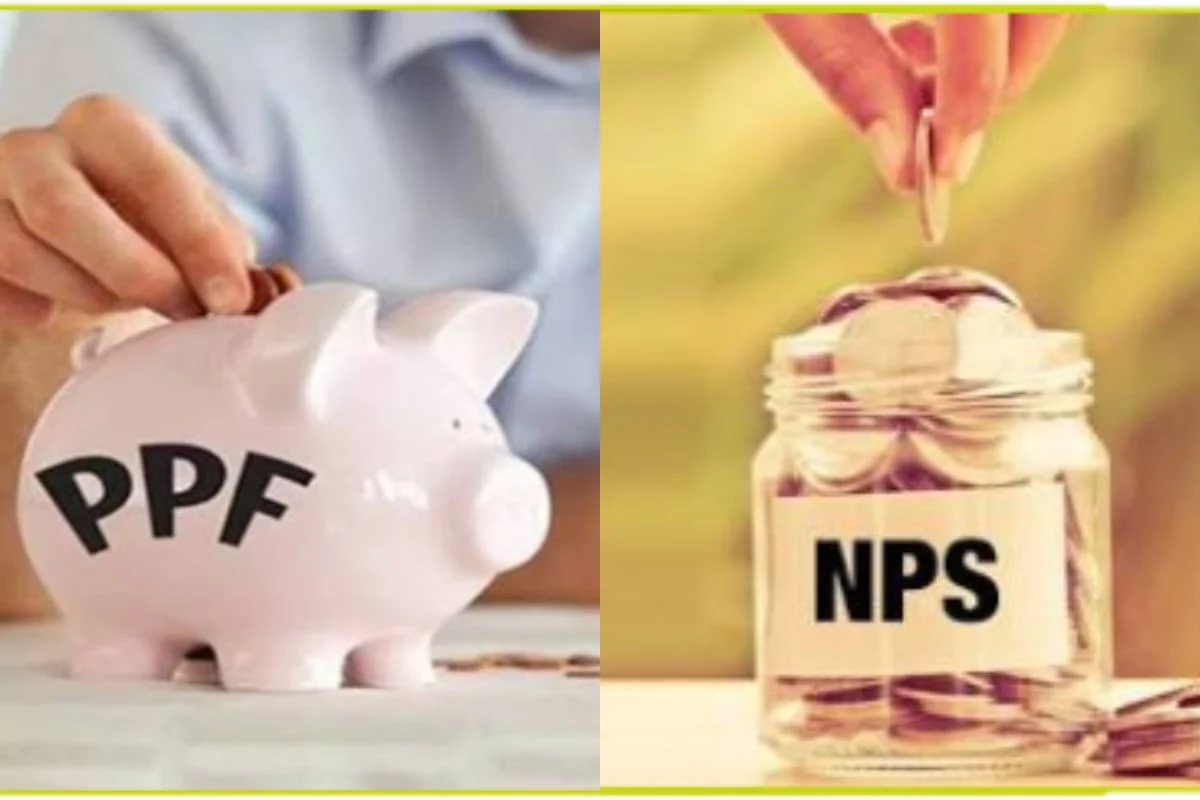
PPF vs NPS: रिटायरमेंट के लिए अभी से निवेश शुरू करना चाहते हैं तो PPF और NPS दोनों लोकप्रिय विकल्प हैं। लेकिन सवाल यह है कि हर महीने ₹5000 निवेश करने पर 25 साल बाद किस योजना में ज्यादा पैसा जमा हो सकता है? PPF में रिटर्न सरकार द्वारा तय ब्याज दर के आधार पर मिलता है, जबकि NPS का पैसा बाजार से जुड़ा होता है। इसलिए दोनों योजनाओं में रिटर्न के साथ जोखिम और नियम भी अलग हैं।
PPF और NPS में सबसे बड़ा अंतर क्या है?
PPF (Public Provident Fund) सरकार की लंबी अवधि की बचत योजना है। इसमें निवेश बाजार के उतार-चढ़ाव से प्रभावित नहीं होता। PPF की ब्याज दर सरकार तय करती है और इसकी समीक्षा हर तिमाही की जाती है। दी गई जानकारी के अनुसार PPF पर सालाना 7.1 प्रतिशत ब्याज मिल रहा है।
वहीं NPS (National Pension System) मुख्य रूप से रिटायरमेंट के लिए बनाई गई निवेश योजना है। इसमें जमा पैसा बाजार से जुड़े विकल्पों में निवेश किया जाता है। इसलिए NPS में मिलने वाला रिटर्न पहले से तय नहीं होता। निवेशक को अलग-अलग निवेश विकल्प चुनने की सुविधा भी मिलती है।
यानी PPF में निवेश करने वाले व्यक्ति को निश्चित ब्याज दर के आधार पर रिटर्न मिलता है, जबकि NPS में बाजार के प्रदर्शन के अनुसार रिटर्न कम या ज्यादा हो सकता है।
हर महीने ₹5000 PPF में लगाने पर कितना पैसा बनेगा?
मान लीजिए कोई व्यक्ति हर महीने ₹5000 PPF में जमा करता है। इस तरह एक साल में कुल ₹60,000 का निवेश होगा। 25 साल तक लगातार निवेश करने पर केवल जमा की गई रकम करीब ₹15 लाख होगी। इसके ऊपर PPF की ब्याज दर से कंपाउंडिंग का फायदा मिलता है। 7.1 प्रतिशत सालाना ब्याज को आधार मानें तो 25 साल बाद कुल फंड करीब ₹40 लाख के आसपास पहुंच सकता है।
PPF में बाजार में गिरावट आने पर निवेशक के जमा पैसे पर शेयर बाजार जैसा सीधा असर नहीं पड़ता। योजना में हर साल न्यूनतम ₹500 और अधिकतम ₹1.5 लाख तक जमा किया जा सकता है। PPF की सामान्य अवधि 15 साल होती है। जरूरत के अनुसार इसे आगे 5-5 साल के ब्लॉक में बढ़ाया जा सकता है। इसके अलावा PPF में निवेश पर आयकर की धारा 80C के तहत टैक्स लाभ भी मिलता है।
NPS में ₹5000 महीने लगाने पर कितना फंड बन सकता है?
अगर कोई व्यक्ति NPS में भी हर महीने ₹5000 निवेश करता है तो 25 साल में उसकी कुल जमा राशि ₹15 लाख होगी। लेकिन यहां रिटर्न बाजार से जुड़ा होने के कारण अंतिम फंड PPF से अलग हो सकता है। उदाहरण के तौर पर अगर औसतन 10 प्रतिशत सालाना रिटर्न मिलता है तो 25 साल में NPS का कॉरपस करीब ₹60 लाख तक पहुंच सकता है। (यह केवल अनुमान है)
NPS में हर साल 10 प्रतिशत रिटर्न मिलना जरूरी नहीं है। बाजार की स्थिति के अनुसार रिटर्न कभी ज्यादा तो कभी कम हो सकता है। यही वजह है कि NPS में PPF की तुलना में ज्यादा रिटर्न मिलने की संभावना रहती है, लेकिन इसके साथ बाजार का जोखिम भी जुड़ा होता है।
PPF या NPS, किसके लिए कौन सा विकल्प बेहतर?
PPF उन लोगों के लिए उपयोगी हो सकता है जो स्थिर रिटर्न चाहते हैं और बाजार के उतार-चढ़ाव से अपने निवेश को दूर रखना चाहते हैं। वहीं लंबे समय तक रिटायरमेंट के लिए बड़ा कॉरपस बनाने की कोशिश कर रहे और बाजार से जुड़े जोखिम को समझने वाले निवेशकों के लिए NPS एक विकल्प हो सकता है।
अगर रिटायरमेंट में अभी 20 से 25 साल बाकी हैं तो लंबी अवधि के कारण बाजार आधारित निवेश से बेहतर रिटर्न मिलने की संभावना हो सकती है। दूसरी तरफ, जो व्यक्ति नियमित और अपेक्षाकृत स्थिर बचत को प्राथमिकता देता है, वह PPF पर विचार कर सकता है।
NPS में निवेश किसके लिए बेहतर हो सकता है?
NPS में रिटायरमेंट के लिए कॉरपस बनाने के साथ नियमित आय की जरूरत वाले निवेशकों के लिए भी अलग भूमिका हो सकती है। हालांकि निवेश का फैसला उम्र, वित्तीय लक्ष्य, जोखिम लेने की क्षमता, टैक्स स्थिति, मौजूदा बचत और रिटायरमेंट की जरूरतों को देखकर ही करना चाहिए।
इसलिए PPF और NPS में कोई एक विकल्प हर निवेशक के लिए बेहतर नहीं है। सही चुनाव इस बात पर निर्भर करता है कि निवेशक को सुरक्षा और स्थिरता ज्यादा चाहिए या लंबे समय में ज्यादा रिटर्न की संभावना के लिए बाजार का जोखिम लेने की क्षमता है।
रिटायरमेंट के लिए कहां लगाएं पैसा?
रिटायरमेंट के बाद पैसों की जरूरत खत्म नहीं होती, बल्कि नियमित आय की जरूरत और बढ़ जाती है। ऐसे में नौकरी या कारोबार के दौरान ही रिटायरमेंट फंड तैयार करना जरूरी है। इसके लिए निवेशक अपनी उम्र, कमाई, जोखिम लेने की क्षमता और रिटायरमेंट में बचे समय के हिसाब से अलग-अलग विकल्प चुन सकता है।
अगर रिटायरमेंट में अभी कई साल बाकी हैं तो NPS, PPF, EPF और इक्विटी म्यूचुअल फंड जैसे विकल्पों पर विचार किया जा सकता है। वहीं रिटायरमेंट के बाद ऐसी योजनाओं पर ध्यान देना जरूरी होता है, जहां से नियमित आय मिल सके और जरूरत पड़ने पर पैसा भी उपलब्ध रहे।
नौकरी के दौरान रिटायरमेंट फंड बनाने के लिए कहां निवेश करें?
अगर रिटायरमेंट में 20 से 30 साल का समय बाकी है तो निवेशक के पास लंबी अवधि में पैसा बढ़ाने का मौका होता है। इस दौरान अलग-अलग निवेश विकल्पों को मिलाकर पोर्टफोलियो बनाया जा सकता है।
NPS: नेशनल पेंशन सिस्टम रिटायरमेंट के लिए बनाया गया मार्केट-लिंक्ड निवेश विकल्प है। इसमें पैसा इक्विटी और डेट जैसे विकल्पों में लगाया जा सकता है। इसका रिटर्न पहले से तय नहीं होता, क्योंकि यह बाजार के प्रदर्शन पर निर्भर करता है। NPS में टैक्स से जुड़े लाभ भी मिलते हैं।
PPF: पब्लिक प्रोविडेंट फंड उन निवेशकों के लिए एक विकल्प है जो बाजार के उतार-चढ़ाव से दूर रहकर लंबी अवधि के लिए बचत करना चाहते हैं। PPF पर सरकार द्वारा तय ब्याज मिलता है और इसकी ब्याज दर की समीक्षा हर तिमाही की जाती है। मौजूदा दर 7.1 प्रतिशत सालाना है।
PPF में एक वित्त वर्ष में न्यूनतम ₹500 और अधिकतम ₹1.5 लाख जमा किया जा सकता है। इसकी शुरुआती अवधि 15 साल होती है, जिसे 5-5 साल के ब्लॉक में आगे बढ़ाया जा सकता है। इसके अलावा PPF में निवेश पर आयकर की धारा 80C के तहत लाभ मिलता है।
EPF और VPF: नौकरी करने वाले लोगों के लिए EPF रिटायरमेंट सेविंग का महत्वपूर्ण हिस्सा हो सकता है। कर्मचारी अपनी नौकरी के दौरान EPF में योगदान करते हैं। इसके अलावा VPF के जरिए कर्मचारी अपनी ओर से अतिरिक्त योगदान भी कर सकते हैं।
इक्विटी म्यूचुअल फंड: जिन निवेशकों के पास रिटायरमेंट के लिए लंबा समय है, वे अपनी जोखिम क्षमता के अनुसार इक्विटी म्यूचुअल फंड में SIP पर भी विचार कर सकते हैं। लंबी अवधि में बाजार आधारित निवेश से पूंजी बढ़ाने का मौका मिलता है, लेकिन इसमें रिटर्न की गारंटी नहीं होती और बाजार में उतार-चढ़ाव का जोखिम रहता है।
रिटायरमेंट के बाद पैसा कहां लगाएं?
रिटायरमेंट के बाद निवेश का उद्देश्य सिर्फ पैसा बढ़ाना नहीं होता। इस समय नियमित आय, पूंजी की सुरक्षा और जरूरत पड़ने पर पैसे की उपलब्धता भी महत्वपूर्ण हो जाती है।
SCSS: सीनियर सिटीजन सेविंग्स स्कीम वरिष्ठ नागरिकों के लिए सरकार की बचत योजना है। इसमें तय ब्याज के आधार पर नियमित भुगतान मिलता है। रिटायरमेंट के बाद सुरक्षित आय चाहने वाले निवेशक इस विकल्प पर विचार कर सकते हैं।
पोस्ट ऑफिस मंथली इनकम स्कीम: इस योजना का उद्देश्य जमा रकम के आधार पर नियमित मासिक आय उपलब्ध कराना है। ऐसे निवेशक जो हर महीने एक निश्चित रकम चाहते हैं, उनके लिए यह एक विकल्प हो सकता है।
बैंक FD: फिक्स्ड डिपॉजिट आज भी रिटायरमेंट के बाद पैसा रखने के पारंपरिक विकल्पों में शामिल है। वरिष्ठ नागरिकों को कई बैंक सामान्य ग्राहकों की तुलना में अतिरिक्त ब्याज भी देते हैं। FD का एक फायदा यह है कि जरूरत पड़ने पर बैंक की शर्तों के अनुसार पैसा निकाला जा सकता है।
म्यूचुअल फंड SWP: जिन लोगों को निवेश से नियमित रकम निकालनी है, वे अपने वित्तीय लक्ष्य और जोखिम क्षमता के अनुसार म्यूचुअल फंड में SWP यानी Systematic Withdrawal Plan पर भी विचार कर सकते हैं। इसमें तय अंतराल पर एक निश्चित रकम निकाली जाती है। हालांकि यह बाजार से जुड़ा विकल्प है, इसलिए इसमें जोखिम बना रहता है।
रिटायरमेंट फंड को एक ही जगह रखना जरूरी नहीं
रिटायरमेंट के लिए पूरी रकम किसी एक योजना में लगाने के बजाय अलग-अलग जरूरतों के हिसाब से निवेश बांटना बेहतर हो सकता है। उदाहरण के लिए, कुछ पैसा तुरंत जरूरत के लिए सुरक्षित और आसानी से उपलब्ध रखा जा सकता है। दूसरा हिस्सा नियमित आय देने वाली योजनाओं में और कुछ पैसा लंबी अवधि में महंगाई से मुकाबला करने के लिए बाजार आधारित निवेश में रखा जा सकता है।
रिटायरमेंट की योजना बनाते समय सिर्फ रिटर्न देखना पर्याप्त नहीं है। निवेशक को अपनी उम्र, मौजूदा बचत, मासिक खर्च, कर्ज, टैक्स स्थिति, स्वास्थ्य संबंधी जरूरतों और परिवार की जिम्मेदारियों को भी ध्यान में रखना चाहिए।
सबसे जरूरी बात यह है कि रिटायरमेंट फंड का लक्ष्य सिर्फ बड़ा कॉरपस बनाना नहीं, बल्कि रिटायरमेंट के बाद कई वर्षों तक खर्च चलाने के लिए पर्याप्त और संतुलित वित्तीय व्यवस्था तैयार करना होना चाहिए।
ये भी पढ़ें:
बेटी के नाम पैसे जमा करने वालों के लिए बड़ी खबर, सुकन्या समृद्धि योजना पर सरकार ने लिया ये फैसला
YouTube ने भारत में बदली कमाई और रोजगार की तस्वीर, GDP में 18 हजार करोड़ से ज्यादा का योगदान
One thought on “PPF vs NPS: हर महीने ₹5000 लगाने पर 25 साल बाद कहां बनेगा ज्यादा पैसा, समझिए पूरा हिसाब”
Comments are closed.